
ECONOMÍA CON BOLSILLOS FLACOS
 Tantirama
Oct 22, 2026
163
TIEMPO ECONÓMICO 121- Actualización: martes 13 al martes 20 de octubre de 2026
ECONOMÍA CON BOLSILLOS FLACOS
Esta edición tiene tres ejes periodísticos:
*la evolución del bolsillo familiar,
*la presión sobre los mercados financieros
*y el resultado fiscal de septiembre.
También seguimos observando Brasil, donde la segunda vuelta presidencial del 25 de octubre puede influir sobre los mercados regionales.
Un criterio importante: distinguiremos los datos oficiales ya publicados de las estimaciones, las encuestas y los indicadores que todavía no tienen actualización.
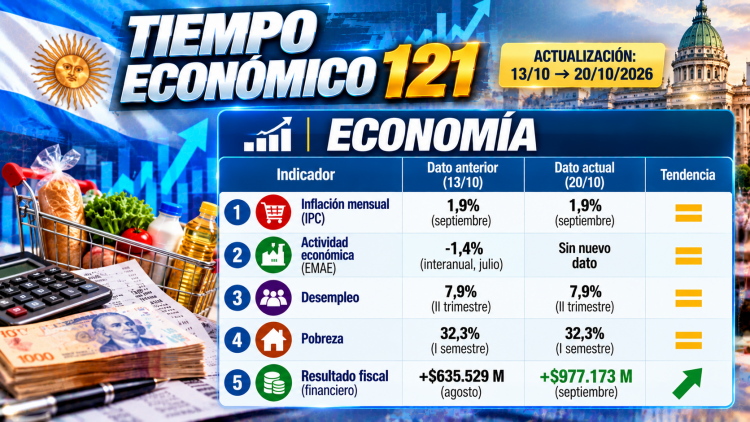
*Conservamos la referencia utilizada en el informe 120, pendiente de cotejo de la serie. Los datos sin actualización no representan una nueva medición.
Inflación: 1,9% en septiembre
El INDEC confirmó que la inflación de septiembre fue 1,9%, frente al 1,7% de agosto. El acumulado de enero a septiembre alcanzó el 23,6% y la variación interanual fue 33,4%.
El aumento estuvo impulsado, entre otros rubros, por vivienda y servicios públicos (3,1%), educación (3%), comunicaciones (2,5%) y salud (2,4%). Los alimentos y bebidas no alcohólicas aumentaron 2%.
Aunque la inflación es considerablemente menor que en otros períodos, los precios siguen aumentando y eso puede afectar el poder de compra de los hogares.
Actividad económica: continúa la preocupación
El último EMAE que venimos siguiendo corresponde a julio. Todavía no contamos con una nueva medición mensual oficial que permita evaluar agosto en esta edición.
El REM de septiembre redujo su previsión de crecimiento del PBI para todo 2026 al 1,5%, reflejando expectativas de una actividad económica más débil.
Es importante no confundir el pronóstico anual del REM con el dato mensual de actividad publicado por INDEC.
Desempleo y pobreza: sin nueva actualización
El desempleo continúa en 7,9%, según el último trimestre publicado, y la pobreza en 32,3%, correspondiente al primer semestre.
Una novedad complementaria es la encuesta de octubre de la Universidad de San Andrés: 54% de los consultados afirma que los ingresos de su hogar no alcanzan para afrontar los gastos. Es una percepción relevada por encuesta, no una nueva tasa oficial de pobreza.
Resultado fiscal: la noticia económica favorable: Superávit financiero — septiembre 2026 $977.173 millones
Superávit primario: $1.427.640 millones
El Ministerio de Economía informó el 16 de octubre que el Sector Público Nacional registró un superávit financiero de $977.173 millones en septiembre. Es superior al resultado de agosto y el acumulado de los primeros nueve meses equivale aproximadamente al 0,3% del PBI.
La diferencia entre ambos meses es de $341.644 millones a favor de septiembre. Sin embargo, este resultado fiscal positivo no significa necesariamente que todos los sectores de la economía hayan mejorado.
Balance económico: superávit fiscal más elevado, inflación ligeramente superior a agosto y persistencia de dificultades en actividad, empleo e ingresos familiares.
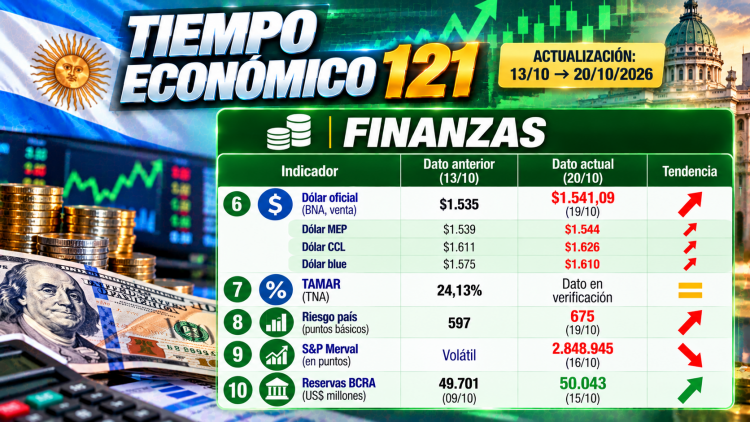
*La referencia anterior era dólar BNA, no el mismo promedio minorista BCRA. La comparación es orientativa, no una variación estrictamente homogénea. Últimos datos verificados, con fechas diferentes según el indicador.
Dólar: presión cambiaria moderada
El promedio vendedor minorista informado por el BCRA alcanzó $1.541,09 el lunes 19, mientras que el mayorista se ubicó en $1.523,35.
En los dólares financieros, las últimas referencias disponibles muestran aproximadamente $1.544 para el MEP y $1.626 para el contado con liquidación.
La diferencia entre las cotizaciones oficiales y financieras continúa siendo un dato útil para analizar las expectativas del mercado.
TAMAR: atención con la fuente
El BCRA muestra un valor de 0,0000% TNA al 16 de octubre, pero simultáneamente informa una tasa efectiva anual positiva de 27,59%. Esa combinación no es consistente para una tasa anual nominal y efectiva del mismo instrumento.
Por eso no utilizaría el cero como tasa real ni afirmaría una suba exacta sin verificar la serie. Para nuestra placa de TV, la casilla debe quedar como dato pendiente de validación.
Riesgo país: se perdió el alivio inicial de Brasil
Riesgo país al cierre del 19 de octubre 675 pb (+78 pb) y al 20/10 arriba de 700 puntos.
Esto modifica el análisis que hacíamos en el 119: el rebote financiero posterior a las elecciones brasileñas no se sostuvo plenamente. Los bonos argentinos volvieron a enfrentar presión vendedora, en un contexto de mayor cautela de los inversores.
Merval: los mercados siguen volátiles
El último valor público identificado para el S&P Merval es de aproximadamente 2.848.945 puntos al 16 de octubre.
La lectura es de volatilidad y presión sobre las acciones, pero evitaría calcular una caída semanal exacta sin dos cierres del mismo índice y metodología.
Reservas: recuperación respecto de septiembre
Las reservas brutas alcanzaron US$50.043 millones el 15 de octubre, último valor publicado en la serie consultada.
Esto representa una mejora de aproximadamente US$342 millones respecto de nuestra referencia anterior de US$49.701 millones. No significa necesariamente una compra neta equivalente de divisas, ya que las reservas también varían por movimientos contables y de valuación.
Balance financiero: el riesgo país es la principal señal desfavorable; las reservas muestran recuperación y el mercado cambiario presenta movimientos más moderados que los bonos.
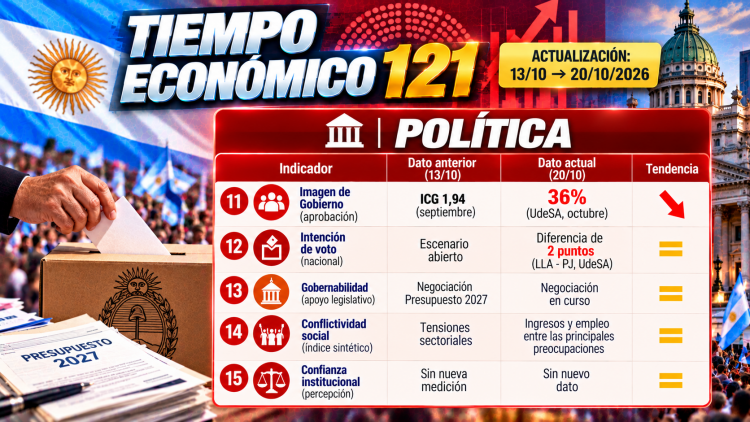
Imagen del Gobierno: nuevo relevamiento
La Universidad de San Andrés publicó el 16 de octubre su Encuesta de Satisfacción Política y Opinión Pública, realizada entre el 5 y el 13 de octubre sobre 1.000 casos.
Los resultados principales fueron:
• 36% de aprobación de la gestión presidencial.
• 60% de desaprobación.
• 54% manifestó que los ingresos del hogar no alcanzan para afrontar sus gastos.
No corresponde comparar directamente ese 36% con el ICG de 1,94 puntos, porque miden aspectos distintos mediante metodologías diferentes.
Intención de voto: escenario competitivo
La encuesta de UdeSA identifica una diferencia de aproximadamente dos puntos entre La Libertad Avanza y el peronismo en intención de voto para 2027. Dada la proximidad de los resultados y la incertidumbre propia de las encuestas, no es suficiente para establecer un desenlace electoral.
Gobernabilidad
El tratamiento del Presupuesto 2027 continúa siendo una cuestión central para las relaciones entre el Ejecutivo, el Congreso y los gobernadores.
Aquí interesa observar si se alcanzan acuerdos sobre recursos, transferencias, obras públicas y compromisos fiscales. Esas decisiones ofrecen evidencia más concreta sobre la capacidad de negociación que una calificación semanal subjetiva.
Conflictividad y confianza institucional
El nuevo estudio de UdeSA permite identificar preocupación por salarios y empleo, pero no equivale a un índice de manifestaciones, huelgas o conflictividad social.
Para confianza institucional tampoco contamos con una nueva medición nacional comparable durante la semana. Por ello, ambos indicadores se mantienen en seguimiento, sin adjudicarles un cambio cuantitativo no demostrado.
Brasil: el factor externo que seguimos observando
Domingo 25 de octubre: segunda vuelta presidencial brasileña.
Brasil continúa siendo un factor relevante para Argentina por el comercio automotor, el tipo de cambio real-peso, el turismo y los movimientos de los mercados financieros.
En el informe 119 observamos un efecto favorable inicial sobre los activos argentinos después de la primera vuelta brasileña. Sin embargo, el aumento posterior del riesgo país demuestra que ese impulso externo no fue suficiente para sostener una mejora financiera duradera.
Para la próxima edición convendrá observar la reacción del real brasileño, la Bolsa de San Pablo, los bonos argentinos y las expectativas sobre la relación comercial bilateral.
Los titulares en resumen:
Inflación: 1,9% en septiembre
Los precios siguen aumentando; 23,6% acumulado en nueve meses.
Superávit fiscal: $977.173 millones
Mejoró el resultado financiero de septiembre respecto de agosto.
Riesgo país: 700 puntos
El bolsillo familiar bajo presión
54% de los consultados por UdeSA afirma que sus ingresos no alcanzan.
El superávit mejora, pero el bolsillo sigue bajo presión
La tercera semana de octubre nos encuentra con una economía argentina que continúa mostrando señales contrapuestas.
Pero el frente financiero volvió a encender señales de preocupación. El riesgo país aumentó, perdiendo buena parte de la mejora observada después de las elecciones brasileñas.
Mientras tanto, una nueva encuesta de la Universidad de San Andrés revela que el 54% de los consultados considera que los ingresos familiares no alcanzan para afrontar sus gastos.
Esta diferencia entre algunos resultados macroeconómicos y la realidad cotidiana de los hogares constituye uno de los temas centrales de nuestro análisis.
Y no podemos dejar de mirar hacia Brasil, donde el próximo domingo se celebrará la segunda vuelta presidencial, con posibles repercusiones sobre el comercio, las monedas y los mercados de toda la región.
La pregunta que nos deja esta semana es: ¿cuándo comenzarán a reflejarse las mejoras de algunos indicadores económicos en el poder adquisitivo de las familias argentinas?
Quéopina UD? estimado lector. Se la dejo picando.



 Tantirama es el nombre de todas las realizaciones de MAGISTER PRODUCCIONES, desde la localidad de Tanti en le valle de Punilla, provincia de Córdoba en la Respública Argentina.


Comentarios de Facebook (0)